
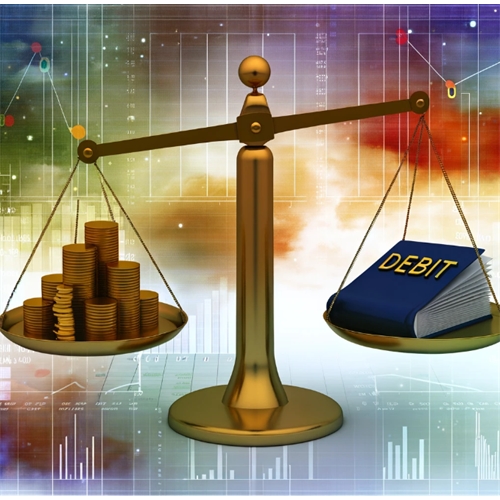
Объяснение терминов "дебет" и "кредит"
Термин "дебет" обозначает запись, отражающую приход денежных средств или других ценностей на счет предприятия или увеличение активов, а также уменьшение обязательств или капитала. С другой стороны, "кредит" представляет собой запись, отражающую уход денежных средств или других ценностей из предприятия, увеличение обязательств или капитала, а также уменьшение активов.
Значение в бухгалтерском учете
В контексте бухгалтерского учета, дебет и кредит используются для отражения всех финансовых операций предприятия. С помощью этих терминов бухгалтеры проводят записи о всех движениях денежных средств и других активов, а также о всех изменениях в обязательствах и капитале компании.
Дебет и кредит играют важную роль в формировании бухгалтерских балансов, отчетов о прибылях и убытках, а также других финансовых документов, которые необходимы для анализа финансового положения предприятия.
Изучение и понимание принципов дебета и кредита является основой для любого бухгалтера и финансового специалиста, поскольку это позволяет корректно вести учет и предоставлять достоверную финансовую информацию, необходимую для принятия управленческих решений и ведения бизнеса в соответствии с требованиями российского законодательства.
Принципы дебета и кредита
Для того чтобы полноценно понять принципы дебета и кредита, необходимо разобраться, какие операции отражаются в дебете, а какие - в кредите. Основное отличие между дебетом и кредитом заключается в том, что дебет и кредит используются для отражения различных видов операций в бухгалтерском учете.
Операции, отражаемые в дебете:
- Приход денежных средств или других ценностей на счет предприятия.
- Увеличение активов предприятия (например, закупка товаров для продажи).
- Уменьшение обязательств или капитала (например, погашение кредита или выплата дивидендов).
Операции, отражаемые в кредите:
- Уход денежных средств или других ценностей из предприятия (например, оплата поставщикам).
- Увеличение обязательств или капитала (например, получение кредита или эмиссия акций).
- Уменьшение активов предприятия (например, списание устаревших запасов).
Отличия между дебетом и кредитом:
- Направление движения средств:
- Дебет: Отражает приход денежных средств или других ценностей на счет предприятия. Пример: Предприятие получило наличные от продажи товаров. Запись проводится в дебет счета "Касса".
- Кредит: Отражает уход денежных средств или других ценностей из предприятия. Пример: Предприятие оплатило счет поставщику. Запись проводится в кредит счета "Расчеты с поставщиками и подрядчиками".
- Отражение на счетах:
- Дебет: Обычно отражается слева от вертикальной линии в учетной книге.
- Кредит: Обычно отражается справа от вертикальной линии в учетной книге.
- Счета, на которые отражаются операции:
- Дебет: Обычно используется для увеличения счетов активов или уменьшения счетов обязательств и капитала. Пример: Увеличение счета "Товары на складе" (актив) при закупке товаров.
- Кредит: Обычно используется для увеличения счетов обязательств и капитала или уменьшения счетов активов. Пример: Увеличение счета "Займы и кредиты" (обязательство) при получении кредита от банка.
Кроме того, стоит отметить, что дебет и кредит всегда должны быть сбалансированы в соответствии с принципами двойной записи бухгалтерского учета. Это означает, что сумма всех дебетовых записей всегда должна равняться сумме всех кредитовых записей.
Дебет и кредит в Российском законодательстве
В России бухгалтерский учет и отчетность регулируются целым комплексом нормативных актов, которые устанавливают правила и требования к ведению бухгалтерии, включая отражение операций в дебете и кредите.
Нормативные акты, регулирующие бухгалтерский учет в России:
- Налоговый кодекс Российской Федерации (НК РФ): В нем содержатся основные нормы по бухгалтерскому учету, включая порядок ведения бухгалтерии, составление финансовой отчетности и т. д.
- Федеральный закон "О бухгалтерском учете" № 402-ФЗ: Этот закон устанавливает общие принципы бухгалтерского учета, включая требования к организации и ведению бухгалтерского учета, а также порядок составления и представления финансовой отчетности.
- Положения (стандарты) бухгалтерского учета (ПБУ): Совокупность ПБУ содержит детальные правила и рекомендации по ведению бухгалтерского учета и составлению финансовой отчетности. Например, ПБУ № 1 "Учетная политика организации" устанавливает требования к организации бухгалтерского учета.
- Методические рекомендации и письма Минфина России: Министерство финансов России регулярно выдает методические рекомендации и письма, которые разъясняют применение законодательства и стандартов бухгалтерского учета.
Требования к отражению операций в дебете и кредите:
- Соблюдение двойной записи: Все операции должны быть отражены в виде двойной записи, где каждая операция имеет одновременно дебет и кредит.
- Соответствие счетам: Операции должны отражаться на соответствующих счетах бухгалтерского учета в соответствии с классификацией счетов и счетной политикой предприятия.
- Соответствие правилам ПБУ: Отражение операций в дебете и кредите должно соответствовать требованиям и правилам, установленным в Положениях (стандартах) бухгалтерского учета.
- Соблюдение законодательства: Все операции должны быть отражены в соответствии с требованиями законодательства Российской Федерации, включая налоговое законодательство и стандарты бухгалтерского учета.
Соблюдение данных требований является важным условием для обеспечения корректности и достоверности финансовой отчетности предприятия, а также для соблюдения требований контролирующих органов и налоговых инспекций.
Практическое применение дебета и кредита
Понимание и применение принципа дебета и кредита в бухгалтерии является ключевым для правильного ведения бухгалтерского учета и составления финансовой отчетности. Приведем некоторые примеры бухгалтерских проводок с использованием дебета и кредита:
Пример 1: Покупка товаров наличными:
- Дебет: Счет "Товары" (увеличение актива)
- Кредит: Счет "Касса" (уменьшение актива)
Пример 2: Оплата поставщику через банк:
- Дебет: Счет "Расчетный счет" (уменьшение актива)
- Кредит: Счет "Расчеты с поставщиками" (уменьшение обязательств)
Пример 3: Получение кредита в банке:
- Дебет: Счет "Расчетный счет" (увеличение актива)
- Кредит: Счет "Займы и кредиты" (увеличение обязательств)
Пример 4: Продажа товаров с отсрочкой платежа:
- Дебет: Счет "Расчеты с покупателями" (увеличение обязательств)
- Кредит: Счет "Выручка от реализации товаров" (увеличение дохода)
Как правильно заполнять бухгалтерские документы с учетом принципа дебета и кредита:
- Указание счетов: В бухгалтерских документах (например, журналах учета) необходимо указывать номера счетов, на которые отражается операция, а также указывать дебет и кредит.
- Соблюдение двойной записи: Каждая операция должна быть отражена с учетом двойной записи, то есть дебет и кредит должны быть сбалансированы.
- Правильный подбор счетов: Важно правильно выбирать счета для отражения операций в дебете и кредите в соответствии с классификацией счетов и счетной политикой предприятия.
- Оформление четких записей: Записи должны быть четкими и понятными, чтобы другие бухгалтеры или аудиторы могли легко идентифицировать проводки и их назначение.
Соблюдение данных принципов позволяет не только корректно вести бухгалтерский учет, но и обеспечивает прозрачность и достоверность финансовой отчетности предприятия, что важно для принятия управленческих решений и взаимодействия с внешними стейкхолдерами, такими как инвесторы, кредиторы и налоговые органы.
Заключение
Принципы дебета и кредита играют важнейшую роль в бухгалтерском учете Российской Федерации. Эти принципы не просто являются теоретическими концепциями, а представляют собой основу, на которой строится вся система учета и отчетности предприятий.
Значение дебета и кредита для бухгалтерского учета в России:
- Точность и достоверность отчетности: Правильное применение принципа дебета и кредита обеспечивает корректное отражение всех финансовых операций и состояния предприятия в бухгалтерской отчетности, что является основой для принятия управленческих решений и доверия со стороны заинтересованных лиц.
- Соблюдение законодательства: Понимание и применение данных принципов позволяет предприятиям соответствовать требованиям российского законодательства в области бухгалтерского учета и отчетности, что в свою очередь минимизирует риски возможных налоговых и финансовых проблем.
Важность понимания и применения данных принципов для бизнеса и финансового контроля:
- Эффективное управление ресурсами: Понимание принципов дебета и кредита помогает бизнесу эффективно управлять своими финансовыми ресурсами, оптимизировать расходы и повышать прибыльность.
- Прозрачность и ответственность: Правильное ведение бухгалтерского учета с использованием принципа дебета и кредита обеспечивает прозрачность финансовых операций и финансового положения предприятия, что повышает доверие со стороны инвесторов, партнеров и клиентов.
- Минимизация рисков: Правильное применение данных принципов помогает предотвращать ошибки в учете и финансовой отчетности, а также своевременно выявлять и устранять финансовые аномалии и неполадки.
Таким образом, принципы дебета и кредита необходимы для эффективного ведения бизнеса, обеспечивая прозрачность, точность и контроль в финансовой деятельности предприятия. Их правильное понимание и применение содействует стабильному и успешному развитию компаний в условиях современной экономики.
