

Интернет-банкинг является важным направлением развития банковских услуг в условиях цифровизации экономики. В последние десятилетия этот инструмент стал неотъемлемой частью работы как крупных финансовых организаций, так и небольших коммерческих банков. Он предоставляет возможность клиентам осуществлять банковские операции через интернет без необходимости личного посещения отделений. В России интернет-банкинг получил широкое распространение и демонстрирует высокие темпы роста благодаря стремительному развитию цифровых технологий и увеличению проникновения интернета среди населения. Эффективное применение интернет-банкинга позволяет банкам повышать качество обслуживания клиентов, снижать операционные расходы и расширять спектр предлагаемых услуг.
Сущность интернет-банкинга
Интернет-банкинг представляет собой технологическую платформу, которая позволяет клиентам банков осуществлять различные финансовые операции через интернет. Это могут быть переводы средств между счетами, оплата услуг, обмен валют, оформление кредитов и депозитов, а также управление инвестициями и другими активами. Основное преимущество интернет-банкинга заключается в его доступности и удобстве для пользователей, так как клиенты могут получать доступ к своим счетам и проводить операции в любое время и из любой точки мира.
В России интернет-банкинг начал активно развиваться в 2000-х годах с появлением крупных игроков на рынке, таких как Сбербанк, ВТБ и другие коммерческие банки. Эти организации стали активно инвестировать в создание и модернизацию своих онлайн-платформ, что позволило значительно улучшить клиентский опыт и предложить новые виды услуг. Современные интернет-банкинг приложения отличаются высокой степенью защищенности, что играет важную роль в предотвращении киберугроз и мошенничества. Банки используют сложные методы шифрования данных и многофакторную аутентификацию, что значительно повышает безопасность операций.
Роль интернет-банкинга в российской банковской системе
Интернет-банкинг занял важное место в банковской системе России, оказывая значительное влияние на структуру и функционирование банковского сектора. Во-первых, он позволяет банкам оптимизировать внутренние процессы и снизить операционные затраты. Например, уменьшение числа посещений отделений клиентов сокращает затраты на содержание филиальной сети и увеличивает эффективность работы персонала. Банки могут направить высвобожденные ресурсы на разработку новых продуктов и услуг, что способствует росту их конкурентоспособности.
Во-вторых, интернет-банкинг способствует расширению доступности банковских услуг. В условиях географической протяженности России, где в некоторых регионах инфраструктура банковских отделений недостаточно развита, интернет-банкинг предоставляет возможность жителям отдаленных районов получать полный спектр банковских услуг. Это, в свою очередь, положительно влияет на уровень финансовой инклюзии и стимулирует развитие экономики в регионах.
Кроме того, интернет-банкинг играет важную роль в повышении удовлетворенности клиентов. Благодаря удобному и интуитивно понятному интерфейсу, а также возможности круглосуточного доступа к счетам, клиенты могут управлять своими финансами более эффективно и с минимальными временными затратами. Также это позволяет значительно улучшить качество обслуживания клиентов, так как многие вопросы можно решать удаленно, что сокращает время ожидания и упрощает взаимодействие с банком.
Проблемы и вызовы интернет-банкинга в России
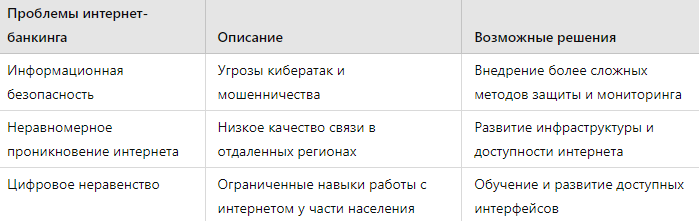
Несмотря на значительные достижения в области интернет-банкинга, российские банки сталкиваются с рядом проблем, которые необходимо решать для повышения его эффективности. Одной из главных проблем является информационная безопасность. С ростом числа пользователей и объема онлайн-транзакций возрастает угроза кибератак и мошенничества. Хотя большинство банков используют современные методы защиты, постоянное развитие киберугроз требует от банковской системы внедрения все более сложных технологий и постоянного мониторинга за безопасностью операций.
Еще одной проблемой является неравномерное проникновение интернета в различных регионах России. Несмотря на значительный рост интернет-пользователей, некоторые отдаленные регионы все еще страдают от низкого качества связи, что ограничивает возможность полного использования интернет-банкинга. Для решения этой проблемы требуется развитие инфраструктуры и повышение доступности интернета в регионах, что также зависит от государственной поддержки и частных инвестиций в телекоммуникационную отрасль.
Кроме того, развитие интернет-банкинга сталкивается с проблемой цифрового неравенства среди населения. Некоторые категории граждан, такие как пожилые люди или жители сельских районов, имеют ограниченные навыки работы с компьютерами и интернетом, что ограничивает их доступ к онлайн-услугам банков. Для преодоления этой проблемы банки должны развивать программы обучения и предоставлять доступные и интуитивно понятные интерфейсы, чтобы расширить аудиторию пользователей интернет-банкинга.
Перспективы развития интернет-банкинга в России
Перспективы развития интернет-банкинга в России связаны с дальнейшим распространением цифровых технологий и инноваций в банковском секторе. В ближайшие годы можно ожидать активное внедрение технологий искусственного интеллекта (ИИ) и машинного обучения для улучшения персонализации обслуживания клиентов. С помощью ИИ банки смогут более точно анализировать предпочтения пользователей и предлагать им индивидуализированные продукты и услуги. Также ИИ будет использоваться для автоматизации многих рутинных операций, что повысит эффективность работы банков и снизит издержки.
Одним из перспективных направлений является развитие мобильного банкинга как части интернет-банкинга. В связи с ростом числа пользователей смартфонов, мобильные приложения банков становятся все более популярными и удобными для использования. В будущем мобильные приложения станут еще более функциональными и безопасными, предоставляя пользователям новые возможности для управления своими финансами.
Развитие блокчейн-технологий также может существенно изменить подход к интернет-банкингу. Блокчейн обеспечивает прозрачность и безопасность операций, что особенно важно для проведения крупных транзакций и межбанковских расчетов. Внедрение блокчейн может сделать операции быстрее и дешевле, а также улучшить защиту данных.
Кроме того, важным фактором станет развитие биометрических технологий для идентификации пользователей. Уже сегодня многие банки используют биометрию для входа в интернет-банкинг и подтверждения транзакций. В будущем использование биометрии станет еще более распространенным, что повысит безопасность и упростит процесс аутентификации клиентов.
Заключение
Интернет-банкинг играет ключевую роль в модернизации российской банковской системы, повышая доступность и качество услуг для клиентов, а также сокращая операционные издержки банков. Несмотря на существующие проблемы, такие как информационная безопасность и цифровое неравенство, перспективы его развития остаются весьма благоприятными. Внедрение новых технологий, таких как искусственный интеллект, блокчейн и биометрия, позволит банкам улучшить клиентский опыт и повысить эффективность работы. Развитие интернет-банкинга также будет способствовать укреплению финансовой инклюзии и поддержке экономического роста в России.

