
Ипотечное кредитование является одной из важнейших форм долгосрочного финансирования покупки недвижимости для граждан и организаций. В основе ипотеки лежит обеспечение кредита недвижимостью, которая одновременно выступает как объект залога. Этот механизм позволяет заемщикам получать значительные суммы для приобретения жилья, а кредиторам — минимизировать риски за счет обеспечения заемных средств недвижимым имуществом. В условиях роста стоимости недвижимости ипотечное кредитование становится все более востребованным инструментом.
Сущность ипотечного кредитования
Ипотека - это как покупка дома в кредит, но с особенностью: ты даешь дом в залог банку (или другой финансовой организации). Это значит, что если ты не будешь платить кредит, банк может забрать твой дом и продать его, чтобы вернуть свои деньги.
Ипотека помогает людям с небольшим количеством денег купить дом и платить за него постепенно. Банки же получают выгоду от процентов, которые ты платишь за кредит, а также от того, что они имеют гарантию возврата денег в виде дома.
Получение ипотеки - это не быстрый процесс. Тебе нужно:
- Выбрать дом.
- Обратиться в банк с заявкой на кредит.
- Банк проверяет твои доходы и оценивает твою возможность платить кредит.
- Банк оценивает дом, который ты хочешь купить.
- Ты подписываешь договор с банком и получаешь деньги на покупку дома.
- Ты платишь банку ежемесячные платежи в течение многих лет.
Ипотечный кредит выдается на длинный срок, обычно от 10 до 30 лет. Это означает, что ты будешь платить за дом очень долго.
Проблемы ипотечного кредитования
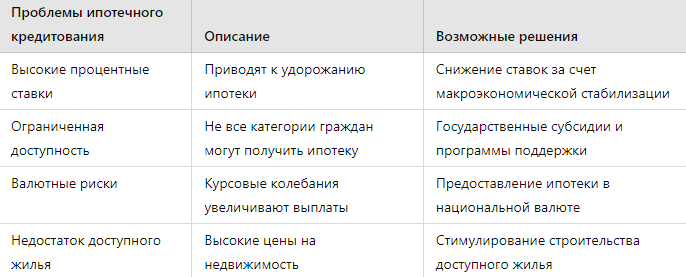
Несмотря на популярность ипотеки, данная система имеет ряд существенных проблем, которые оказывают влияние как на заемщиков, так и на кредиторов. Среди основных проблем ипотечного кредитования можно выделить следующие:
Высокая стоимость ипотеки. Процентные ставки по ипотечным кредитам могут быть достаточно высокими, особенно в странах с нестабильной экономикой или высокой инфляцией. Это делает ипотеку дорогим инструментом, что создает значительную финансовую нагрузку на заемщиков. Чем выше ставки, тем больше переплата по кредиту, что снижает доступность жилья для широкой аудитории.
Риски невозврата кредитов. В условиях экономической нестабильности существует риск того, что заемщики не смогут выполнять свои обязательства перед кредиторами. Например, потеря работы или значительное ухудшение экономической ситуации могут привести к массовым дефолтам по ипотечным кредитам, что неблагоприятно отразится на финансовом секторе.
Ограниченная доступность ипотечных кредитов. Многие категории населения, особенно люди с низкими доходами или нестабильной работой, не могут получить ипотечный кредит. Это связано с жесткими требованиями банков к платежеспособности заемщиков. Таким образом, значительная часть населения оказывается отрезанной от возможности улучшить свои жилищные условия.
Недостаток доступного жилья. В некоторых регионах предложение доступного жилья ограничено, что еще больше усложняет ситуацию на рынке недвижимости. Даже при наличии ипотечного кредита заемщики могут столкнуться с проблемой поиска подходящего жилья по разумной цене.
Валютные риски. В странах с нестабильной валютой ипотечные кредиты могут быть выданы в иностранной валюте. Это создает дополнительные риски для заемщиков, так как колебания валютных курсов могут резко увеличить размер выплат по кредиту.
Перспективы развития ипотечного кредитования
Несмотря на существующие проблемы, ипотечное кредитование продолжает оставаться важным инструментом для Ипотека – это как ключ к собственному жилью, но не все могут его получить. Чтобы сделать ипотеку более доступной, ее необходимо развивать в разных направлениях.
Снижение процентных ставок: Представь, что ты берешь деньги в кредит. Чем меньше проценты, тем меньше тебе нужно будет платить банку. Снижение процентных ставок по ипотеке сделает ее более привлекательной для людей и позволит больше людей купить дом в кредит.
Государственная поддержка: Представь, что государство помогает людям с ипотекой. Государство может субсидировать проценты по кредиту, делать специальные льготы для молодых семей или строить жилье по более низким ценам. Это сделает ипотеку более доступной для определенных категорий населения.
Развитие цифровых технологий: Представь, что тебе не нужно стоять в огромных очередях в банке, чтобы получить кредит. С помощью цифровых технологий и специальных сервисов можно оформить ипотеку онлайн, быстро и удобно.
Гибкие условия кредитования: Представь, что тебе нужно изменить платежи по кредиту. В будущем банки могут предлагать более гибкие условия, например, возможность изменить процентную ставку или отсрочить платеж в трудной ситуации.
Доступное жилье: Представь, что много дешевых квартир и домов для продажи. Если строится много доступного жилья, то цены на него станут ниже, и ипотека будет более доступна для людей.
Международные стандарты: Использование международного опыта и стандартов делает ипотечное кредитование более эффективным и безопасным.
Заключение
Ипотечное кредитование играет важнейшую роль в обеспечении населения жильем и способствует развитию рынка недвижимости. Однако, наряду с преимуществами, ипотека сталкивается с рядом проблем, таких как высокие процентные ставки, валютные и экономические риски, а также ограниченная доступность для широких слоев населения. Для решения этих проблем требуется комплексный подход, включающий снижение стоимости кредитов, развитие доступного жилья и внедрение инновационных технологий в процесс кредитования. Перспективы развития ипотечного кредитования связаны с расширением государственной поддержки, использованием цифровых технологий и повышением гибкости кредитных условий, что позволит улучшить жилищные условия и повысить экономическую стабильность.

