
Качество кредитного портфеля: основа безопасности и устойчивости банков
Качество кредитного портфеля является одним из важнейших показателей финансовой устойчивости и надёжности банка. Показатели, характеризующие состав и состояние кредитного портфеля, позволяют оценить уровень риска и прогнозировать потенциальные убытки, что помогает банку эффективно управлять своей деятельностью. Качество кредитного портфеля особенно важно в условиях экономической нестабильности, так как оно влияет на безопасность и долгосрочную устойчивость банка. В этом реферате будут рассмотрены основные аспекты оценки качества кредитного портфеля и его роль в обеспечении безопасности банковской деятельности.
Понятие кредитного портфеля и его структуры
Кредитный портфель банка включает совокупность всех выданных кредитов, сгруппированных по видам, срокам и степени риска. Ключевыми элементами структуры кредитного портфеля являются:
Кредиты частным лицам: кредиты на потребительские нужды, ипотека, автокредиты.
Кредиты предприятиям: кредиты на пополнение оборотных средств, инвестиционные кредиты, кредиты для поддержки производства.
Межбанковские кредиты: кредиты, выданные другим банкам и финансовым организациям.
Структура кредитного портфеля отражает стратегию банка и степень его риска. Например, портфель, ориентированный на потребительские кредиты, может быть менее рискованным, чем портфель, ориентированный на бизнес-кредиты, которые более подвержены экономическим колебаниям.
Показатели, характеризующие качество кредитного портфеля
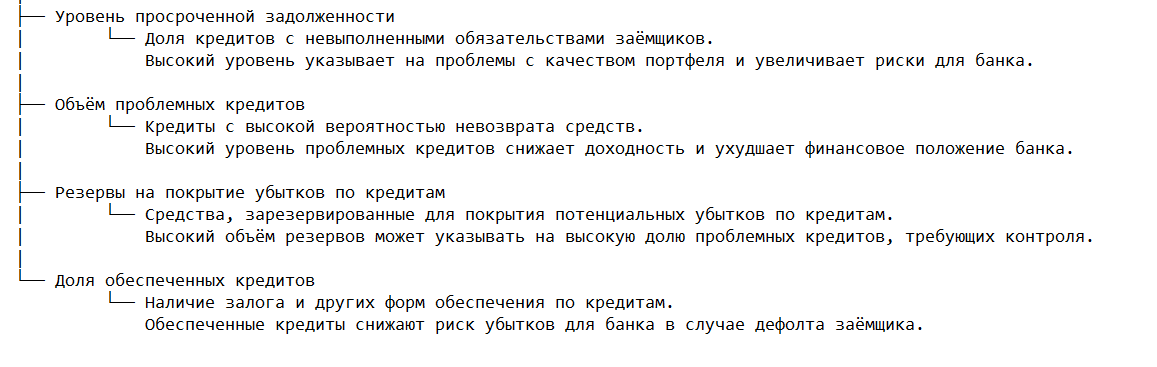
Качество кредитного портфеля определяется на основе ряда показателей, которые отражают риск и надёжность активов банка. Основные показатели включают:
Уровень просроченной задолженности. Этот показатель показывает долю кредитов, по которым заёмщики не выполняют свои обязательства. Высокий уровень просроченной задолженности указывает на проблемы с качеством портфеля и повышает риск для банка.
Объём проблемных кредитов. Проблемные кредиты — это кредиты, по которым существует высокая вероятность невозврата средств. Высокий уровень проблемных кредитов может снизить доходность банка и ухудшить его финансовое положение.
Резервы на покрытие убытков по кредитам. Банки формируют резервы для покрытия потенциальных убытков по кредитам. Объём резервов на покрытие убытков также является индикатором устойчивости банка. Высокий объём резервов может свидетельствовать о высокой доле проблемных кредитов, что требует повышенного контроля.
Доля обеспеченных кредитов. Качество кредитного портфеля также зависит от наличия залога и других форм обеспечения кредитов. Обеспеченные кредиты снижают риск убытков для банка в случае дефолта заёмщика.
Методы оценки качества кредитного портфеля
Для оценки качества кредитного портфеля банки применяют различные методы анализа:
Анализ коэффициентов. Банки используют коэффициенты, такие как уровень просроченной задолженности, доля проблемных кредитов и рентабельность активов, чтобы оценить текущее состояние портфеля. Эти коэффициенты позволяют банку отслеживать динамику риска и выявлять проблемные кредиты на ранней стадии.
Анализ кредитного риска. Анализ кредитного риска включает оценку кредитоспособности заёмщиков и вероятность дефолта по каждому кредиту. Банки применяют системы скоринга, рейтинги и финансовый анализ для точной оценки кредитных рисков.
Стресс-тестирование. Стресс-тестирование помогает оценить устойчивость кредитного портфеля в случае негативных изменений в экономике. Банки моделируют различные сценарии, такие как экономический спад, рост процентных ставок и повышение уровня безработицы, чтобы оценить, как эти факторы могут повлиять на качество кредитного портфеля.
Рейтинг кредитного портфеля. Некоторые банки используют внутренние рейтинговые системы для классификации кредитов по уровню риска. Это помогает банку установить уровень риска для каждой категории кредитов и принять меры для минимизации возможных потерь.
Роль качества кредитного портфеля в обеспечении безопасности банка
Качество кредитного портфеля напрямую влияет на безопасность и устойчивость банка. Высокий уровень проблемных кредитов может привести к снижению прибыли, необходимости увеличения резервов и, в крайних случаях, к ухудшению финансового положения банка. Надёжный и сбалансированный кредитный портфель помогает банку не только генерировать стабильный доход, но и поддерживать ликвидность, особенно в условиях экономической неопределённости.
Банки, которые тщательно контролируют качество кредитного портфеля, обладают повышенной устойчивостью к финансовым потрясениям. Это повышает доверие со стороны клиентов и партнёров и способствует сохранению репутации на рынке.
Совершенствование методов управления кредитным портфелем
Современные банки всё чаще используют передовые методы для улучшения качества кредитного портфеля, включая применение искусственного интеллекта для анализа кредитного риска, автоматизацию процессов и внедрение новых систем мониторинга. Цифровые инструменты помогают более точно оценивать кредитоспособность заёмщиков и снижать риски, что позволяет банкам быть более гибкими и адаптироваться к изменяющимся условиям.
Заключение
Качество кредитного портфеля является важным индикатором финансовой безопасности и устойчивости банка. Высокие показатели проблемных кредитов и просроченной задолженности могут привести к значительным убыткам и снижению доходности, тогда как надёжный портфель позволяет банку поддерживать ликвидность и стабильность. Современные методы управления кредитным портфелем помогают банкам эффективно контролировать риски и поддерживать высокий уровень безопасности в условиях экономической нестабильности.
Качество кредитного портфеля является важным показателем финансовой стабильности банка. Изучите готовые исследования по кредитованиию или закажите работу для анализа методов повышения качества кредитного портфеля.

