
Конкурентная стратегия банка: адаптация и успех
Современный банковский сектор сталкивается с множеством вызовов, связанных с экономической нестабильностью, изменениями на международных финансовых рынках и усилением конкуренции. В условиях нестабильной внешней среды банки вынуждены адаптировать свои стратегии для сохранения конкурентоспособности и устойчивости. Конкурентная стратегия банка должна учитывать такие факторы, как колебания процентных ставок, изменяющиеся нормативные требования, экономические кризисы и изменения предпочтений клиентов.
Внешние факторы, влияющие на конкурентную стратегию
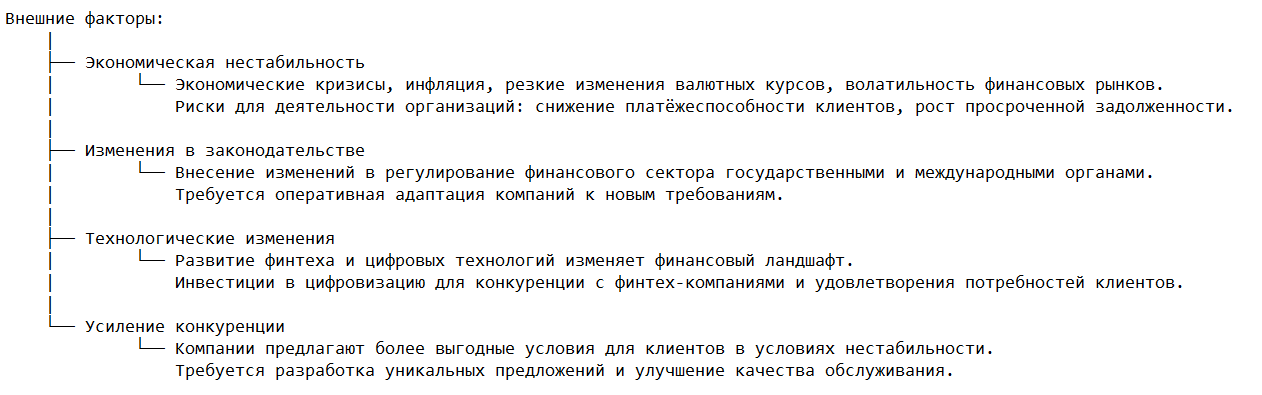
Банковская система функционирует в условиях сильной зависимости от макроэкономических и политических факторов. В нестабильной внешней среде возникают различные риски, которые напрямую влияют на деятельность финансовых учреждений:
Экономическая нестабильность. Экономические кризисы, инфляция, резкие изменения валютных курсов и волатильность финансовых рынков создают риски для деятельности организаций. Такие изменения могут снижать платёжеспособность клиентов и увеличивать уровень просроченной задолженности.
Изменения в законодательстве. В условиях нестабильности государственные и международные органы могут вносить изменения в регулирование финансового сектора, что требует от компаний оперативной адаптации к новым требованиям.
Технологические изменения. Развитие финтеха и цифровых технологий изменяет финансовый ландшафт. Организации вынуждены инвестировать в цифровизацию, чтобы конкурировать с финтех-компаниями и удовлетворять потребности современных клиентов.
Усиление конкуренции. В условиях нестабильности многие компании стремятся предложить более выгодные условия для клиентов, что усиливает конкуренцию на рынке. Это требует от организаций разработки уникальных предложений и улучшения качества обслуживания.
Конкурентные стратегии в условиях нестабильной внешней среды
Адаптивная стратегия. В условиях экономической нестабильности важна гибкость и способность оперативно реагировать на изменения. Адаптивная стратегия направлена на быстрое реагирование на изменения процентных ставок, изменение валютных курсов, новых регуляторных требований и поведения клиентов. Для этого компании должны использовать современные аналитические инструменты и модели прогнозирования для оценки рисков и принятия решений.
Диверсификация услуг. В условиях кризиса и волатильности рынков компании могут снизить риски за счёт диверсификации своих услуг. Это может включать расширение спектра кредитных продуктов, инвестиционных предложений, страховых услуг и финансовых консультаций. Диверсификация снижает зависимость от одного сегмента рынка и помогает привлечь новых клиентов.
Цифровизация и инновации. Цифровые технологии играют важную роль в конкурентной стратегии финансовых учреждений в условиях нестабильности. Внедрение цифровых платформ, мобильных приложений и онлайн-услуг позволяет улучшить взаимодействие с клиентами, снизить операционные расходы и ускорить процесс обслуживания. Компании, активно внедряющие инновационные решения, такие как искусственный интеллект и блокчейн, получают конкурентное преимущество.
Управление рисками. Эффективная конкурентная стратегия обязательно включает грамотное управление рисками. Компании должны создавать резервные фонды для покрытия возможных убытков, внедрять системы мониторинга кредитных рисков и улучшать процедуры проверки заёмщиков. Стратегия управления рисками также включает диверсификацию инвестиционных портфелей и разработку программ по страхованию рисков.
Фокус на клиенте. В условиях высокой конкуренции и нестабильности важно строить доверительные отношения с клиентами. Разработка клиент-ориентированной стратегии позволяет предлагать индивидуализированные финансовые продукты, улучшать качество обслуживания и удерживать существующих клиентов. Организация, которая понимает нужды своих клиентов и предлагает решения в условиях неопределённости, имеет больше шансов сохранить и расширить свою клиентскую базу.
Повышение эффективности затрат. В нестабильной экономической среде компании сталкиваются с необходимостью сокращения операционных расходов. Внедрение технологий автоматизации, оптимизация бизнес-процессов и снижение затрат на офисные помещения позволяет снизить издержки и поддерживать прибыльность в условиях неопределённости.
Примеры эффективных стратегий в нестабильной внешней среде
Использование цифровых каналов. В период экономической нестабильности многие финансовые учреждения успешно перешли на цифровые каналы обслуживания. Это позволило не только снизить расходы на содержание филиалов, но и обеспечить клиентов удобными и безопасными способами управления своими финансами, что особенно важно в условиях кризиса.
Развитие стратегических партнёрств. Некоторые компании выстраивают партнёрские отношения с финтех-компаниями для внедрения инновационных решений и расширения возможностей своих клиентов. Эти партнёрства помогают оставаться конкурентоспособными и следовать мировым тенденциям цифровизации.
Долгосрочные инвестиции в инновации. Даже в условиях нестабильности организации, которые делают ставку на долгосрочные инвестиции в технологии и инновации, создают устойчивую конкурентоспособность. Такие компании становятся лидерами в своих сегментах и быстрее адаптируются к новым вызовам.
Заключение
Конкурентная стратегия банка в условиях нестабильной внешней среды должна быть гибкой, инновационной и ориентированной на управление рисками. Банки, которые могут адаптироваться к изменениям, предлагая диверсифицированные услуги, активно внедряя цифровые технологии и управляя кредитными рисками, имеют больше шансов сохранить свою конкурентоспособность и устойчивость. Экономическая неопределённость требует от банков стратегической гибкости и способности к оперативному реагированию на внешние факторы.
Для подготовки работы по теме "Конкурентная стратегия банка в условиях нестабильной внешней среды" вы можете обратиться к специалистам, которые качественно выполнят её с учётом всех ваших требований и пожеланий!

