
Кредитные риски и их управление
Кредитные операции являются одним из основных направлений деятельности коммерческих банков. Именно кредитование приносит значительную часть доходов банковских учреждений, однако оно сопряжено с определёнными рисками и проблемами. Экономическая нестабильность, изменения в законодательстве и растущая конкуренция на рынке кредитных услуг заставляют коммерческие банки адаптировать свои стратегии и искать новые пути развития.
Проблемы кредитных операций коммерческих банков
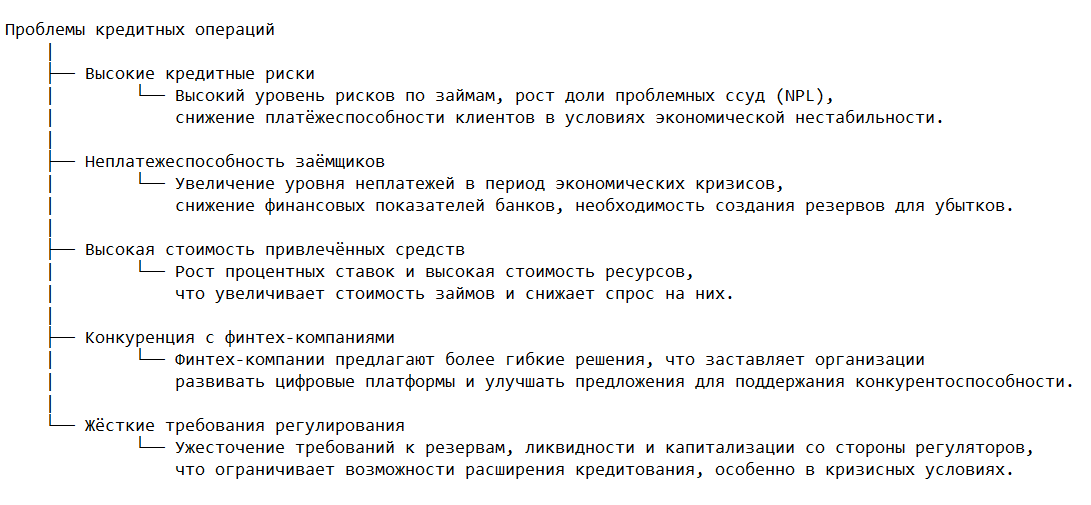
Высокие кредитные риски. Одной из главных проблем, с которыми сталкиваются банки, является высокий уровень рисков по займам. Не все заёмщики способны вовремя погасить свои обязательства, что может привести к увеличению доли проблемных ссуд (NPL — Non-performing Loans). Особенно это актуально в условиях экономической нестабильности, когда платёжеспособность клиентов может снижаться из-за роста безработицы, инфляции и других факторов.
Неплатежеспособность заёмщиков. Проблемы с возвратом ссуд связаны с тем, что не все заёмщики могут выполнить свои финансовые обязательства. В периоды кризисов и экономических спадов уровень неплатежей возрастает, что негативно сказывается на финансовых показателях банков. Финансовые учреждения вынуждены создавать резервы для покрытия убытков, что снижает их прибыльность.
Высокая стоимость привлечённых средств. Финансовые организации привлекают средства на финансирование клиентов за счёт депозитов и других источников. В условиях роста процентных ставок и высокой стоимости ресурсов организации сталкиваются с проблемой повышения стоимости займов, что может снизить спрос на них со стороны клиентов.
Конкуренция с финтех-компаниями. В последние годы банки сталкиваются с возрастающей конкуренцией со стороны финтех-компаний, которые предлагают более гибкие и доступные решения. Это вынуждает организации развивать свои цифровые платформы и совершенствовать свои предложения, чтобы оставаться конкурентоспособными.
Жёсткие требования регулирования. Центральные банки и регуляторы часто ужесточают требования к операциям, что ограничивает возможности финансовых институтов по расширению кредитования. Повышенные требования к резервам, ужесточение норм ликвидности и капитализации ограничивают возможности коммерческих банков, особенно в условиях экономических кризисов.
Перспективы развития
Несмотря на существующие проблемы, у финансовых организаций есть перспективы для развития и улучшения операций:
Диверсификация продуктов. Финансовые учреждения могут предложить клиентам более широкий спектр услуг, таких как микрозаймы, ипотечные кредиты с льготными условиями, программы для малого и среднего бизнеса. Диверсификация продуктовой линейки позволяет привлекать новых клиентов и минимизировать риски.
Цифровизация операций. В условиях цифровизации финансового сектора коммерческие учреждения активно развивают онлайн-банкинг и мобильные приложения, что упрощает процесс подачи заявок и их оформления. Внедрение технологий искусственного интеллекта и больших данных позволяет улучшить скоринговые системы и оценку платёжеспособности клиентов, что снижает риски невозврата.
Развитие программ лояльности. Организации могут развивать программы лояльности, которые поощряют заёмщиков за своевременные выплаты займов. Это может быть снижение процентных ставок для добросовестных клиентов, предоставление бонусов или дополнительных услуг. Такие программы помогают улучшить качество портфеля и снизить уровень просроченной задолженности.
Использование альтернативных источников финансирования. В условиях роста стоимости привлечённых средств коммерческие учреждения могут использовать альтернативные источники финансирования, такие как выпуск облигаций, привлечение иностранных инвесторов или сотрудничество с государственными финансовыми институтами. Это позволит организациям предлагать займы по более конкурентоспособным условиям.
Управление рисками. Важной перспективой является развитие систем управления рисками, которые помогут организациям лучше прогнозировать возможные потери и заранее принимать меры по снижению рисков.
Заключение
Кредитные операции являются основой деятельности коммерческих банков, однако они сталкиваются с рядом серьёзных проблем, таких как высокие кредитные риски, неплатежеспособность заёмщиков и жёсткие регуляторные требования. Несмотря на это, банки могут развивать свои кредитные операции, используя возможности цифровизации, диверсификации продуктов и улучшения управления рисками. Перспективы развития включают внедрение новых технологий, развитие программ лояльности и сотрудничество с инновационными проектами, что позволит банкам укрепить свои позиции на рынке и адаптироваться к современным вызовам.
Если вам предстоит подготовить работу на тему "Кредитные операции коммерческих банков: проблемы и перспективы", почему бы не поручить её специалистам? Они создадут уникальную и детально проработанную работу, которая не только удовлетворит все требования, но и поможет вам выделиться среди других! Получите качественный результат без лишних забот и времени на исследования.

