
Современные критерии и методы оценки финансовой устойчивости банков
Финансовая устойчивость банка — это способность организации поддерживать свою финансовую стабильность, обеспечивать выполнение обязательств перед клиентами и акционерами, а также выдерживать негативные экономические влияния. В условиях нестабильной экономики оценка финансовой устойчивости банков становится важной задачей как для регуляторов, так и для самого банковского сектора. Современная практика включает несколько критериев и методов для анализа устойчивости банков.
Критерии оценки финансовой устойчивости банков
Для оценки финансовой устойчивости банков выделяются следующие ключевые критерии:
Капитальная адекватность. Этот критерий показывает способность банка поглощать убытки за счёт собственных средств. Основной показатель — достаточность капитала, который включает соотношение капитала к активам. Регуляторы требуют поддержания определённого уровня капитала, чтобы снизить риск дефолта.
Качество активов. Оценка качества активов включает анализ кредитного портфеля банка, уровня просроченной задолженности и резерва под обесценение активов. Высокий уровень проблемных кредитов свидетельствует о слабости управления рисками и может указывать на финансовую нестабильность.
Доходность. Показатели рентабельности, такие как рентабельность активов (ROA) и капитала (ROE), позволяют оценить способность банка генерировать прибыль. Высокая доходность указывает на эффективное управление и устойчивость к финансовым рискам.
Ликвидность. Уровень ликвидности банка определяет его способность своевременно выполнять обязательства перед клиентами и инвесторами. Основные показатели ликвидности включают соотношение ликвидных активов к краткосрочным обязательствам, что показывает способность банка справляться с внезапным оттоком средств.
Управление рисками. Финансовая устойчивость также зависит от эффективности управления рисками, включая кредитный, рыночный, операционный и другие виды рисков. Банки используют различные инструменты, такие как стресс-тесты и риск-менеджмент, для минимизации воздействия этих рисков.
Методы оценки финансовой устойчивости
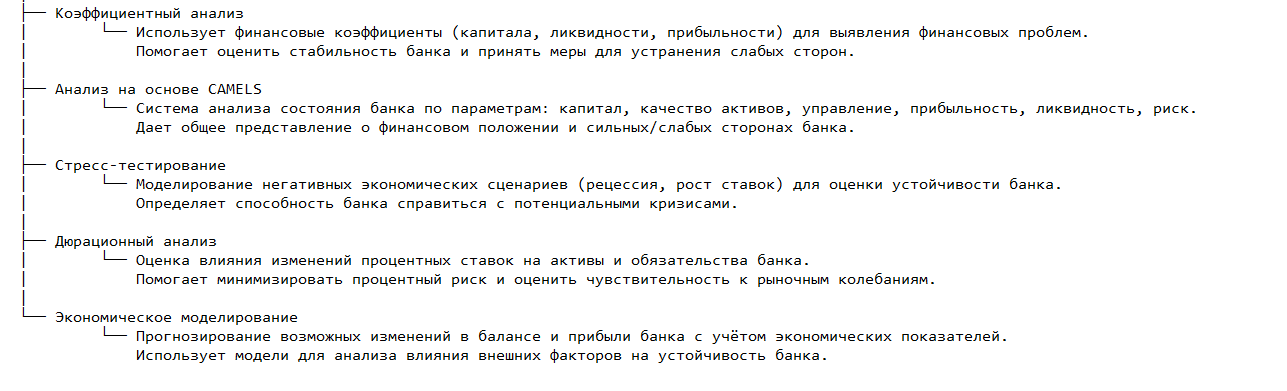
В современной практике оценки банков существует несколько методов:
Коэффициентный анализ. Этот метод использует финансовые коэффициенты для оценки стабильности банка. К ключевым показателям относятся коэффициенты капитала, ликвидности, прибыльности и финансовой устойчивости. Коэффициентный анализ помогает выявить текущие финансовые проблемы и принять меры по их устранению.
Анализ на основе CAMELS. CAMELS - это система, используемая регулирующими органами для оценки состояния банков. CAMELS включает анализ капитала, качества активов, управления, прибыльности, ликвидности и чувствительности к риску. Эта система дает общее представление о финансовом положении банка и определяет его сильные и слабые стороны.
Стресс-тестирование. Стресс-тестирование помогает оценить устойчивость банка в условиях негативных сценариев. В этом методе моделируются различные экономические сценарии (рецессия, рост процентных ставок, снижение ликвидности) для оценки способности банка справиться с потенциальными кризисами.
Дюрационный анализ. Этот метод оценивает влияние изменений процентных ставок на стоимость активов и обязательств банка. Дюрационный анализ помогает выявить чувствительность банка к рыночным колебаниям, что позволяет минимизировать процентный риск.
Экономическое моделирование. Современные методы экономического моделирования используют прогнозы и модели, которые учитывают многочисленные экономические показатели и их влияние на устойчивость банка. Это позволяет прогнозировать возможные изменения в балансе и прибыли банка.
Совершенствование методов оценки финансовой устойчивости
Оценка финансовой стабильности банков сегодня – это как “бегущая стрела”, которую постоянно надо “направлять” в новое русло, особенно в условиях нестабильной экономики и “цифрового бума” в банковской сфере.
“Ключевым улучшением” становится использование искусственного интеллекта и машинного обучения. Эти технологии “помогают” анализировать огромные объемы данных быстрее и точнее, чтобы “предсказывать” финансовое состояние банков. Искусственный интеллект “выявляет” скрытые риски и тенденции, что “делает” управление рисками более эффективным.
Расширение стресс-тестирования. Введение дополнительных сценариев и более точного моделирования позволяет банкам лучше подготовиться к неожиданным экономическим изменениям. Использование комплексных стресс-тестов даёт возможность адаптировать стратегию банка к различным рыночным условиям.
Разработка интегрированных систем управления рисками. Интеграция различных систем управления позволяет банкам лучше контролировать все виды рисков. Современные системы позволяют централизованно управлять рисками и быстро реагировать на изменения в рыночной ситуации.
Внедрение ESG-факторов в оценку устойчивости. Экологические, социальные и управленческие (ESG) факторы становятся важным аспектом устойчивости банка. Включение ESG в оценку устойчивости позволяет банкам адаптироваться к требованиям устойчивого развития и снизить репутационные риски.
Заключение
Оценка финансовой устойчивости банков - это как “компас”, который “помогает” банкам и регуляторам “ориентироваться” в финансовой “пустыне”.
Эти критерии и методы позволяют “контролировать” финансовое состояние банков и “принимать” меры для “улучшения” управления рисками.
“Современные” технологии и “включение” ESG-факторов (экологических, социальных и управленческих факторов) “делают” оценку более точной и “помогают” предсказывать устойчивость банков и снижать риски.
“Понимание” современных критериев и методов оценки финансовой устойчивости - это “ключ” к сохранению стабильности и доверия к банковской системе.
Финансовая устойчивость банков определяется рядом критериев и методов оценки. Изучите готовые исследования по банковской сфере или закажите свою работу, чтобы узнать о современных подходах и методах совершенствования оценки устойчивости.

