

Залог банковской гарантии — это форма обеспечения обязательств, при которой банк выступает гарантом исполнения обязательств клиента (принципала) перед третьей стороной (бенефициаром), а сам клиент предоставляет залог в пользу банка в качестве гарантии возврата средств. Такая практика применяется для минимизации рисков банка в случае, если клиент не выполнит своих обязательств перед бенефициаром. Залог позволяет банку получить уверенность в том, что он сможет покрыть свои убытки при необходимости выплаты гарантии. Банковская гарантия с залогом является одним из распространённых инструментов в сфере финансов и коммерческих сделок.
Суть залога банковской гарантии
Банковская гарантия — это обязательство банка выплатить определённую сумму бенефициару в случае неисполнения клиентом своих обязательств. При оформлении залога под банковскую гарантию клиент предоставляет банку активы или денежные средства в качестве залога, которые служат обеспечением для банка в случае необходимости выполнения гарантии. Важно отметить, что банк, выступая в роли гаранта, не предоставляет свои средства клиенту непосредственно, а лишь подтверждает готовность выплатить обязательства в случае нарушения клиентом условий контракта.
Залог при оформлении банковской гарантии может быть представлен в различных формах. Это могут быть денежные средства, ценные бумаги, недвижимость или другие активы, которые банк принимает в залог. Клиент передаёт эти активы на определённый срок в обеспечение своих обязательств перед банком. Таким образом, залог обеспечивает интересы банка и снижает его риски.
В случае, если клиент (принципал) не выполнит своих обязательств перед бенефициаром, и банк будет вынужден выплатить сумму по гарантии, залог будет использован для компенсации убытков банка. Это позволяет банку быть уверенным в том, что он не понесёт убытков в результате предоставления гарантии.
Применение залога при банковских гарантиях
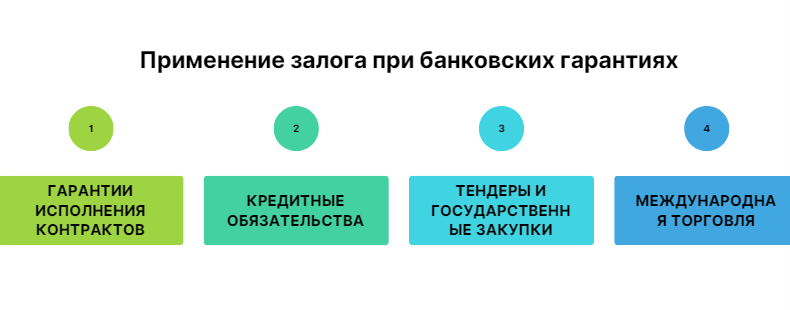
Залог банковской гарантии находит широкое применение в различных сферах, особенно в коммерческих сделках, где требуются дополнительные меры для обеспечения выполнения обязательств сторон. Основные области применения включают:
-
Гарантии исполнения контрактов. В крупных коммерческих сделках, таких как строительство, поставки товаров или оказание услуг, заказчики часто требуют предоставления банковской гарантии для защиты своих интересов. Клиент, предоставляющий залог под гарантию, получает возможность подтвердить свою платёжеспособность и надёжность.
-
Кредитные обязательства. При выдаче кредита банком также может быть использована залоговая схема для предоставления гарантии третьим лицам, в случае если заёмщик не выполнит своих обязательств по возврату средств. Залог обеспечивает дополнительные гарантии для банка, что позволяет минимизировать риски.
-
Тендеры и государственные закупки. Компании, участвующие в государственных тендерах или конкурсах, часто обязаны предоставить банковские гарантии в качестве подтверждения своей готовности выполнить контракт. В таких случаях залог под гарантию позволяет банку обеспечить себя в случае, если компания не выполнит обязательства по контракту.
-
Международная торговля. В международных сделках, особенно при экспорте и импорте товаров, банковская гарантия с залогом становится инструментом для защиты сторон от возможных рисков, связанных с невыполнением условий сделки. В таких случаях залог может предоставляться в виде депозитов или других ликвидных активов.
Преимущества и риски залога под банковскую гарантию
Использование залога при оформлении банковских гарантий имеет несколько существенных преимуществ. Во-первых, залог позволяет банку минимизировать свои риски, связанные с необходимостью выполнения обязательств по гарантии. Это особенно важно при работе с клиентами, которые могут не обладать достаточной кредитоспособностью или чьё финансовое положение вызывает сомнения.
Во-вторых, залоговая схема делает банковскую гарантию более доступной для клиентов, у которых недостаточно ликвидных активов для выполнения обязательств. Предоставление залога позволяет таким клиентам получить гарантию, подтверждая свою платёжеспособность перед банком и бенефициаром.
Также залог даёт клиентам больше гибкости в управлении своими финансовыми ресурсами. Вместо того чтобы резервировать большие суммы денежных средств, которые могут быть использованы в других целях, клиент может предоставить активы, которые не используются напрямую в операционной деятельности, такие как недвижимость или ценные бумаги.
Однако залог под банковскую гарантию связан и с определёнными рисками. Для клиента залог означает временное ограничение доступа к предоставленным активам. Если залог предоставляется в виде денежных средств, клиент не может использовать их для иных целей до тех пор, пока обязательства по гарантии не будут выполнены.
Для банка риски связаны с возможностью того, что стоимость залоговых активов может измениться в будущем. Например, если залог представлен в виде ценных бумаг или недвижимости, их рыночная стоимость может снизиться, что приведёт к тому, что залог не сможет покрыть убытки банка в случае дефолта клиента. В таких случаях банк может потребовать от клиента предоставления дополнительного обеспечения.
Юридические аспекты залога банковской гарантии
Залог банковской гарантии регулируется нормами гражданского права и банковского законодательства. Оформление залога требует подписания соответствующих договоров между клиентом и банком, в которых подробно описываются условия предоставления залога, его размер и процедура использования. В договоре также прописываются права и обязанности сторон, условия использования залога в случае необходимости выплаты гарантии.
Оформление залога под банковскую гарантию должно соответствовать требованиям законодательства о залоге. Это включает регистрацию залога в государственных реестрах (если речь идёт о недвижимости или транспортных средствах), а также соблюдение процедуры оформления договоров залога.
В случае, если клиент не выполняет своих обязательств и банк вынужден выплатить гарантию бенефициару, банк получает право на реализацию залогового имущества в порядке, предусмотренном законодательством. Это может включать продажу залоговых активов через аукцион или использование других механизмов ликвидации залога.
Заключение
Залог банковской гарантии является важным инструментом для обеспечения исполнения обязательств клиента перед банком и бенефициаром. Он позволяет банку минимизировать свои риски, предоставляя гарантии в рамках коммерческих сделок, кредитов и тендеров. В свою очередь, клиенты, предоставляющие залог, могут получить доступ к банковским гарантиям, что способствует их финансовой стабильности и увеличивает доверие со стороны контрагентов. Однако использование залогов требует внимательного подхода как со стороны банка, так и со стороны клиента, поскольку залог связан с ограничениями доступа к активам и требует тщательного управления рисками.

